بنکر

درباره سایت
آخرین مطالب
- همه چیز درباره هزینه پیامک بانکی ۱۴۰۵: از فرمول محاسبه تا حذف کامل کارمزد
- همه چیز درباره دریافت ارز مسافرتی، سهمیهای و حج در سال 1405
- دریافت طلای آنلاین از بانک کارگشایی؛ از خرید اینترنتی تا تحویل فیزیکی
- فرمول جدید بانک مرکزی برای پرداخت تسهیلات کلان؛ پایان دور زدن سقف اعتباری
- ارز اربعین ۱۴۰۵ | بانکهای عامل، مبلغ و زمان دقیق دریافت
- گردش مالی مجاز بانکی در ۱۴۰۵ چقدر است؟ (بازنشسته، بیکار، شاغل)
- با سهام عدالت و یارانهتان وام بگیرید+ راهنمای کامل توثیق الکترونیکی دارایی
- هر آن چیزی که باید درباره رتبهبندی اعتباری اوراق بدانید
- سامانه مودیان چیست؟ راهنمای جامع برای ثبتنام، صدور صورتحساب الکترونیکی، قوانین و نکات کلیدی
- چگونه مالیات کمتری پرداخت کنیم؟ راهکارهای قانونی کاهش مالیات
امکانات وب
 نخستین بانکدارها در جهان زرگرها بودند. آنها با پی بردن به حقایقی در خصوص پرداخت اعتبار و خلق پول موجبات توسعه بانکداری در جهان را فراهم کردند. به عنوان مثال، آنها متوجه شدند لزومی ندارد که وقتی مردم نزد زرگرها سپردهگذاری میکنند، همان سکهها به آنها پرداخت شود و یا این که پرداخت اعتبار میتواند به صورت اسکناس باشد. به عبارت دیگر، زرگرها صرفا برای بخشی از رسیدهایی که صادر میکردند، سکههای طلا و نقره نگه میداشتند. این قضیه، نقطه آغاز پیدایش بانکداری در جهان بود. اما بانکداری در ایران از کجا شروع شد؟ در این مطلب از رده به هر آن چیزی که باید درباره بانکداری در ایران بدانید، میپردازیم.
بانکداری قبل از انقلاب اسلامی
فکر تأسیس یک بانک جدید با سرمایه و مدیریت ایرانی، قبل از انقلاب مشروطیت، یعنی ده سال قبل از تأسیس بانک شاهی ایران به وجود آمد. در آن زمان حاج محمد حسین که از صرافان بزرگ بود، پیشنهاد تأسیس بانکی با سرمایه مشترک دولت ایران و مردم را به ناصرالدین شاه ارائه داد، اما متأسفانه این طرح مورد موافقت قرار نگرفت. پس از استقرار مشروطیت، نمایندگان اولین دوره مجلس شورای ملی، خواستار تأسیس یک بانک ملی شدند، اما سرمایه لازم فراهم نشد.
اولین بانکی که در ایران تاسیس شد، بانک جدید شرق بود که مرکزش در لندن و حوزه عملیاتش مناطق جنوبی آسیا بود. این بانک بدون تحصیل هیچگونه امتیازی در سال ۱۲۶۶ شمسی در شمال شرقی میدان توپخانه در محل بانک بازرگانی (بانک تجارت فعلی) شروع به فعالیت کرد و برای جلب مشتریان در شروع فعالیت، به حساب جاری معادل 5.2 درصد و به حساب سپردههای ثابت به مدت شش ماه 4 درصد و یک سال 6 درصد سود میداد. بانک با این اقدام خود در بازار پولی ۱۲ درصد از نرخ بهره را پایین آورد
برچسب:
نویسنده: عباس
 هفت راهکار برای پسانداز و مدیریت کردن هزینههای زندگی تا آخر ماه که با جیبهای خالی مواجه نشوید.
تبلیغات، دشمن پسانداز است
یکی از راههای خیلی خوب برای پسانداز کردن پول این است که اسیر تبلیغات نشوید. دام تبلیغات در هر نقطهای سر راه شما گذاشته شده است: از بلاگرهایی که غذاهای بیکیفیت یک فستفود را میبلعند و شما را ترغیب به رفتن به همان رستوران میکنند، تا وسایل غیرضروریای مثل غذاسازهای هواپز که این روزها تبدیل به ترند روز وسایل خانگی شدهاند و بعید است یکسال دیگر کسی از آنها استفادهای کند. بیلبوردهایی که هر روز انواع و اقسام کالاهای غیرضروری را جلوی چشمتان قرار میدهند و تبلیغاتی که در اینستاگرام و تلگرام و فروشگاههای آنلاین شاپ میبینید، میتوانند بدون اینکه ارادهای داشته باشید، شما را مجبور به هزینه کردن بخشی از درآمد ماهانهتان برای اینجور کالاها کنند. بهترین کار همین است؛ تا نیاز به کالایی ندارید، آن را نخرید و اجازه ندهید دنیای تبلیغات گول تان بزند.
سرمایهگذاری با وسایل اضافی خانه
بسیاری از ما یک انباری پر از خرتوپرتهایی داریم که قرار است یک روز به دردمان بخورند. یا مثلاً در گوشه انباری یک دوچرخه هست که مدتهاست بلااستفاده مانده به امید روزی که بالاخره سوارش شویم. یا توی خانه وسایلی مانند گوشیهای موبایل اضافی، کنسول بازی و… داشته باشیم که بدون استفاده ماندهاند. بهترین راه برای این گونه وسایل فروختن آنها و سرمایهگذاری پولشان در بازارهای ارز خارجی و طلاست. با همین کار کوچک هم انباری و اتاقخوابتان را خالی میکند و هم ارزش داراییتان به جای در جا خوردن با افزایش قیمت طلا و دلار بالاتر میرود. هر وقت هم به مشکل مالی برخوردید، به سادگی تبدیل به پول ن
برچسب:
نویسنده: عباس
 اگر فرصت سفر خارجی برایتان پیش آمده، حتما عوارض خروج از کشور را هم پرداخت کردهاید. آیا میدانید هزینه عوارض خروج از کشور در سال 1402 چقدر است و از چه روشهایی میتوان برای پرداخت آن اقدام کرد.
راههای پرداخت عوارض آنلاین خروج از کشور
بهترین راه برای شما پرداخت آنلاین عوارض خروج از کشور یا همان سداد است که سامانه بانک ملی است. از این طریق میتوانید برای خود و همراهانتان عوارض پرداخت کنید. برای پرداخت از طریق این سایت باید کد ملی، نام و نام خانوادگی، ایمیل معتبر، شماره تلفن همراه متقاضی وارد شود. اما روشهای دیگری هم برای پرداخت آنلاین وجود دارد. اپلیکیشن ایوا، اپلیکیشن بله و سایت بانک ملی هم وجود دارد. اگر هم پرداخت آنلاین عوارض خروج از کشور برایتان مقدور نبود، جای نگرانی نیست. کافی است قبل از پرواز در فرودگاه به یکی از دستگاههای خود پرداز بانک ملی یا باجههایی که دستگاه کارتخوان برای پرداخت عوارض دارند، مراجعه کنید و همانجا هزینه خروج از کشور را بدهید. به جز همه روشهای بالا، امکان رفتن به یکی از شعبههای بانک ملی و پرداخت عوارض به صورت حضوری در داخل شعبه بانک هم وجود دارد.
قبل پر کردن فرم مخصوص عوارض خروج از کشور به چند نکته باید توجه کنید:
شماره ملی باید متعلق به فرد مسافر باشد
حتماً ایمیل معتبر و فعال خود را وارد کنید
در انتخاب نوع خروج دقت داشته باشید
پس از پرداخت امکان تغییر اطلاعات وجود نخواهد داشت
چاپ رسید پرداخت عوارض را در فرودگاه و در گیت پلیس به همراه داشته باشید
در صورت ورود تلفن همراه پیامکی مبنی بر نتیجه تراکنش به شماره مذکور ارسال خواهد شد.
پس از پرداخت عوارض، خروج از کشور حداقل 30 دقیقه پس از آن مقدور است و خروج در حال حاضر تنها از طریق مرز هوایی فرودگاه
برچسب:
نویسنده: عباس
 سامانه سیاق چیست؟
یکی از مشکلات افرادی که پرونده مالی داشتند (چه شاکی بود چه طرف شکایت) زمان صرف شده برای مسدودی حساب و بعد از تسویه، رفع مسدودی بود. چندی پیش بانک مرکزی با همکاری قوه قضائیه از سامانهای به نام سیاق رونمایی کرد. در واقع از این پس پروندههای مالی و بانکی برخط خواهد بود. بانک مرکزی معتقد است با تکمیل این سامانه، سرعت پاسخگویی به احکام ارسالی افزایش چشمگیری خواهد داشت و میانگین آن از ۱۶۴ روز در سال ۱۳۹۶ به حداکثر ۴ دقیقه در سال 1402 کاهش پیدا کرده است.
سامانه سیاق چکار میکند؟
این سامانه را بانک مرکزی با هدف اجرای احکام قضایی که برای احقاق حقوق شاکیان در دادگاهها صادر میشوند طراحی کرده تا در کمترین زمان ممکن به شبکه بانکی ارسال و اجرایی شوند. مثلا فرض کنید دادگاه حکم به مسدود شدن حساب بانکی یک فرد بدهد، یا فردی که حساب بانکیاش مسدود شده بود، بعد از تسویه با طلبکار خود قصد از مسدودی بیرون آوردن حسابش را داشته باشد. تا قبل از راه افتادن این سامانه، گاهی هفتهها زمان میبرد تا حساب یک نفر مسدود شده یا از مسدودی دربیاید. اما حالا تنها چند ثانیه زمان کافی است تا همه این کارها انجام شود. تا قبل از بهرهبرداری سامانه سیاق، شاکیان مالی در سیستم قضایی وارد یک بوروکراسی پیچیده میشدند که باید به صورت کتبی و از طریق نامهنگاری دستورات قضایی را به شبکه بانکی میرساندند که گاهی به یکسال اتلاف زمان منجر میشد، اما سامانه سیاق این زمان را به چند دقیقه رسانده است.
مزایا و معایب سامانه سیاق
مهمترین مزیت این سامانه انجام لحظهای و آنی احکام قضایی متعددی است که به بانکها ابلاغ میشود. حجم زیاد نامههای قضایی که در رابطه با پروندههای مالی به بانکها ارسال میشود، گاهی چنان پر
برچسب:
نویسنده: عباس
 سرمایهگذاری موفقیتآمیز در بورس سخت است، اما این کار صرفا به داشتن توانایی و اطلاعات فراوان خلاصه نمیشود. سرمایهگذاری موفقیتآمیز نیازمند چیزهایی است که شاید بسیار کمیاب باشند؛ مانند توانایی در شناسایی و غلبه بر ضعفهای روانشناختی خود!
در طی ۲۰ سال گذشته، روانشناسی به روشهای مختلف در فرهنگ ما نفوذ کرده و اخیراً در حوزه مالی رفتاری نیز وارد شده است. کارشناسان حوزه مالی رفتاری توصیههای فراوانی درباره درک روانشناختی و رفتارهای سرمایهگذاران، مخصوصا اشتباهاتی که آنها انجام میدهند دارند. برخی از ویژگیها و عادات منفیای که سرمایهگذاران باید به شدت از آن اجتناب کنند، به شرح زیر هستند:
اعتماد به نفس بیش از حد
اعتماد به نفس بیش از حد، به توانایی نامحدود ما به عنوان انسان اشاره دارد که معتقد است توانایی و زرنگی او بیش از آن چه که فکر میکند، است. به همین دلیل است که ۸۲ درصد از افراد میگویند آنها جزو ۳۰ درصد رانندگان ماهر و بدون اشتباه هستند. البته چنین خوشبینیای همیشه بد نیست. مطمئناً اگر ما نسبت به موضوعات زندگی بدبین باشیم، بـه سختی میتوانیم با بسیاری از مشکلات برخورد کرده و آنها را حل کنیم. با این وجود، اعتماد بیش از حد به این صورت که معتقد باشیم بهتر از سایر سرمایهگذاران میتوانیم آینده شرکت مایکروسافت یا گوگل را پیشبینی کنیم، به ما آسیب خواهد زد و این احتمال وجود دارد که نتوانیم آن را به درستی پیشبینی کنیم.
مطالعات نشان میدهد سرمایهگذرانی که بیش از حد به خودشان اعتماد دارند، دائما در حال خرید و فروش هستند چون تصور میکنند بیشتر از افرادی که آن طرف معامله قرار دارند، میدانند. این در حالی است که خرید و فروش دائم هزینه را افزایش میدهد و به ندرت نتیجه مثبت دارد.
برچسب:
نویسنده: عباس
 بانک مرکزی به عنوان اصلیترین موسسه مالی در کشورمان نقش اساسی در هدایت پول در ایران را برعهده دارد. این نهاد در واقع سیستم پولی کشور را تحت کنترل میگیرد. برای این کار، نیاز است که تمام بانکهای فعال در کشور، از این نهاد پیروی کنند. بنابراین، این نهاد مشخص میکند که بانکها چه وظایفی دارند و باید چه خدماتی ارائه دهند. اما این یک تعریف بسیار ساده نقش بانک مرکزی ایران است، در حالی که این نهاد مسئولیتهای فراوانی دارد که آشنایی با آنها میتواند برای دانش اقتصادی شما بسیار مفید باشد. در این مطلب با ما همراه باشید تا تمام آن چه که لازم است را در مورد بانک مرکزی ایران مطالعه کنید.
بانک مرکزی چه نهادی است؟
در یک جمله میتوان گفت که بانک مرکزی به عنوان بانک بانکها شناخته میشود! در تمام کشورهای جهان یک بانک مرکزی وجود دارد تا علاوهبر کنترل سیستم پولی کشور، ارزش آن را حفظ کند. با این اوصاف میتوان گفت که اقتصاد یک کشور بدون این نهاد تقریبا فلج است. این موسسه مالی، به خوبی سیستم مالی کشورها را در دست میگیرد. همچنین بانک مرکزی به عنوان نماینده مالی دولت هم شناخته میشود. اما باید توجه داشته باشید که این بانک یک بانک تجاری نیست، بلکه نهادی است که میتواند نرخ بهره، میزان پول در گردش، تورم و حتی بیکاری و توزیع درآمد را تحت تاثیر قرار دهد.
البته، بسته به کشور، بانک مرکزی میتواند نقشهای متفاوتی داشته باشد. برای مثال، حتما شنیدهاید که در ایران، به بانک مرکزی بازوی پولی دولت گفته میشود. این در حالی است که در کشورهای دیگر، این نهاد کاملا مستقل از دولت عمل میکند. بنابراین، میتوان به این نتیجه رسید که میزان استقلال بانکهای مرکزی در هر کشور نسبت به کشور دیگر متفاوت است.
معرفی ارکان با
برچسب:
نویسنده: عباس
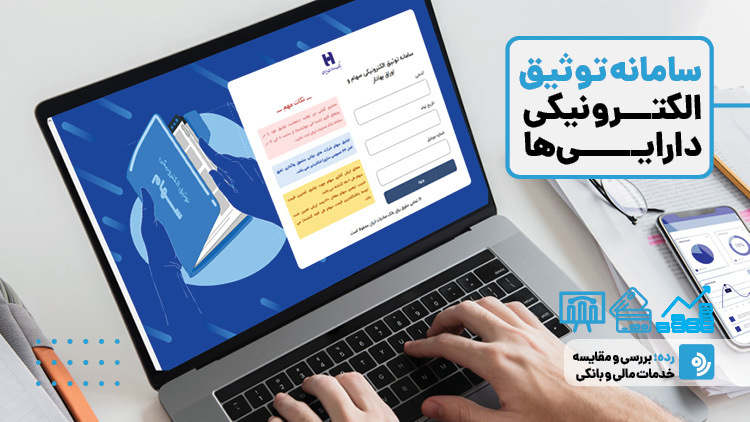 چطور بدون داشتن ضامن از شبکه بانکی وام بگیریم؟ اگر دنبال فهمیدن راهی برای گرفتن وام و تسهیلات با سامانه توثیق الکترونیکی دارایی و براساس اعتبار شخصی خودتان به جای دو ضامن کارمند رسمی میگردید، این مطلب «رده» را بخوانید.
یکسال پیش بود که بانک مرکزی با معرفی سامانه ستاره وعده داد امکان وثیقه گذاشتن دیگر اموال مانند سهام و سپرده بانکی در دیگر بانکها هم مهیا شود. با اضافه شدن این ویژگی به سهام بورس و شرکتها و امکان استفاده از آنها به عنوان ضمانت و وثیقه، تمایل بیشتری برای سرمایهگذاری در سهام ایجاد خواهد شد. یکی از مشکلات افراد برای گرفتن وام از شبکه بانکی نداشتن اعتبار و ضامن لازم است. یعنی بانک برای دادن وام به شما ازتان ضمانتهایی مانند سند ملکی، وثیقه معتبر یا در نهایت چند ضامن میخواهد، اما خیلیها که خانهای برای گرو گذاشتن ندارند و دنبال گرفتن وام خرد هستند، این جور وقتها به مشکل میخورند. با راهاندازی سامانه توثیق الکترونیکی دارایی، مشکل این افراد حل میشود. اما بعد از یکسال چند بانک امکان گذاشتن وثیقه الکترونیکی دارایی را مهیا کردهاند؟
کدام بانکها سامانه توثیق الکترونیکی دارایی دارند؟
با اینکه یکسال از وعده بانک مرکزی برای راهاندازی سامانه الکترونیکی «ستاره سمات» میگذرد، اما تنها چهار بانک وارد این سامانه شدهاند و امکان گذاشتن وثیقههایی مانند سهام و سپردههای بانکی را برای ضمانت اعطای وامهای خرد تا سقف ۳۰۰میلیون تومان مهیا کردهاند. بانک ملی، بانک صادرات، بانک رسالت و بانک مهر ایران، بانکهایی هستند که در این سامانه خدمات به متقضیان میدهند. اما فراموش نکنید قبل از ورود به سامانه ستاره سمات، باید در سامانه سجام ثبت نام و احراز هویت شوید.
سامانه وثیقه گذاشتن د
برچسب:
نویسنده: عباس
 بر اساس اعلام صورت گرفته از سوی وزیر کار و رفاه اجتماعی، مشاغل خانگی در صورت داشتن شرایط لازم وام اشتغال زایی بدون بهره دریافت میکنند. نکته جالب اینکه ۸۰درصد از صاحبان مشاغل خانگی را زنان تشکیل میدهند اما گرفتن این وام نیاز به داشتن شرایطی دارد.
شرایط دریافت وام اشتغال خانگی
متقاضی دریافت این وام نباید جزو شاغلین رسمی، دولتی، پیمانی و… باشد.
بازنشستگان دولتی و غیردولتی مشکلی برای دریافت وام اشتغال خانگی ندارند.
متقاضی وام باید در سامانه طرح ساماندهی و حمایت از مشاغل خانگی «mashaghelkhanegi.mcls.gov.ir»، ثبتنام کرده و در سامانه درگاه ملی مجوزهای کشور، اقدام به احراز هویت و درخواست صدور مجوز برای کسب و کار خانگی خودش کند.
متقاضی باید گواهی مهارت در رشته مورد فعالیت خود را بگیرد.
بیشتر بانکها برای دادن وام، شرط سنی ۱۸سال را به عنوان حداقل سن لحاظ میکنند. البته بانکها تقاضای گواهی عدم سوءپیشینه کیفری و کارت پایان خدمت هم میکنند.
وام مشاغل خانگی چقدر است؟
مبلغ وام برای کسب و کارهای خانگی در سال ۱۴۰۲ مشخص شده و به هر نفر حداکثر تا سقف ۱۵۰میلیون تومان وام میدهند. یعنی اگر کسب وکاری راه انداختهاید که سه نفر در آن شاغل هستند، تا ۴۵۰میلیون تومان امکان گرفتن وام خواهید داشت. سقف وام مشاغل خانگی هم ۴میلیارد تومان برای مشاغل با تعداد نیروی کار بالاست. سود این تسهیلات هم ۴درصدی است که البته کارمزد وام است نه بهره و به عنوان تسهیلات با سود پایین به متقاضیان داده میشود.
گرفتن وام چقدر طول میکشد؟
اگر همه مدارک مورد نیاز برای گرفتن وام را تحویل بانک بدهید، حداکثر تا ۴۵ روز کاری طول میکشد تا وام مشاغل خانگی را تحویل شما بدهند.
مراحل دریافت وام اشتغال خانگی
متقاضیان مشاغل خا
برچسب:
نویسنده: عباس
 با کارت هدیه منقضی شده چهکار کنیم؟
برای استفاده از کارتهای هدیهای که تاریخ اعتبارشان منقضی شده است، دارنده کارت (کسی که کارت را در اختیار دارد) میتوان با مراجعه به شعبه بانک صادرکننده کارت هدیه، درخواست صدور کارت المثنی کند. برای این کار بانک ضمن دریافت هزینه صدور کارت جدید، تحت شرایط و ضوابط خاص مجدداً کارت هدیهای با همان مبلغی که در آن وجود داشته است را برای شخص متقاضی صادر میکند.
شرایط تعویض کارت منقضی شده
برای صدور کارت جدید بهجای کارت هدیه منقضی شده، احراز هویت دارنده کارت لازم است و میبایست توسط بانک صادرکننده کارت هدیه المثنی محرز شود. برابر ضوابط و مقررات مبارزه با پولشویی، اطلاعات هویتی فرد متقاضی به همراه مشخصات کارتهای هدیه صادرشده برای وی، در سامانههای بانک ثبت میشود تا امکان ردیابی تمامی تراکنشهای کارت هدیه بهآسانی میسر باشد.
شرایط صدور کارت هدیه و رمز المثنی
در صورت اعلام مفقودی کارت هدیه و یا رمز کارت از سوی خریدار، کارت المثنی تحت شرایط ذیل صادر میشود:
1. درخواست کتبی
2. پرداخت هزینه برای صدور کارت المثنی
3. در صورت عدم وجود ادعایی از سوی اشخاص ثالث، کارت هدیه المثنی با مانده سپرده برای فرد متقاضی صادر میشود.
4. درصورتیکه مفقودی و درخواست کارت هدیه المثنی توسط فردی غیر از خریدار اعلام شود، به میزان مانده سپرده کارت هدیه اسناد تجاری از متقاضی دریافت و به مدت 24 ماه در آن شعبه نگهداری میشود و در صورت عدم وجود ادعا در خصوص مالکیت کارت، اسناد برگشت داده میشود.
5. در صورت مفقودی رمز کارت هدیه، مشتری با مراجعه به هر یک از شعب بانک و تکمیل فرم درخواست، هزینه صدور رمز مجدد که 500 تومان است را پرداخت میکنند. بانک پس از مدت 10 روز کاری و در صورت عدم
برچسب:
نویسنده: عباس
 دوم شهریور ۱۴۰۱ نماد استقلال با و۴۰۵تومان گشایش یافت. یک هفته بعد نماد پرسپولیس با قیمت ۳۴۵تومان به تابلو معاملات پیوست اما این بازگشایی شروعی بود بر تراژدی پرقصه سهامداران ۱۰درصدی این دو باشگاه پرطرفدار.
قیمت سهام پرسپولیس بعد از ۱۷۵ روز کاری به ۲۳۸ تومان کاهش یافت و در اغلب این روزها صف فروش بود. قیمت تیم آبی پایتخت هم بعد از ۱۳۵ روز معامله به ۱۸۰ تومان سقوط کرد.
در حال حاضر ارزش بازار پرسپولیس به ۲۵۵۱ میلیارد تومان و ارزش بازار استقلال به ۱۹۸۰ میلیارد تومان سقوط کرده است در حالی که ارزشگذاری اولیه دوتیم به این قیمت بود: پرسپولیس ۳۲۱۰ میلیارد تومان و استقلال ۲۷۸۰ میلیارد تومان. واقعیت این است که قیمتهای اولیه دوباشگاه گران و بیشتر از ارزش واقعی بوده است.
چرا ارزش سهام پرسپولیس و استقلال به نتایج و قهرمانی بیتفاوت است؟
قهرمانی در لیگ برتر و جام حذفی نهتنها برای دو باشگاه درآمدی ندارد، بلکه زیانساز است. زیرا سازمان لیگ هیچ پاداشی برای قهرمانی پرداخت نمیکند. از سوی دیگر طبق متن قرارداد، باشگاهها باید به بازیکنان برای کسب جام پاداش بدهند. به طور مثال در دوره اخیر باشگاه پرسپولیس ۱۰درصد کل مبلغ قرارداد را به عنوان پاداش بابت قهرمانی در لیگ برتر و ۵ درصد بابت قهرمانی در جام حذفی پرداخت کرده است. بنابراین پیروزی در مسابقات نهتنها هیچ اثر مثبتی رو صورتهای مالی باشگاهها ندارد، بلکه هزینههای جاری را افزایش میدهد.
آیا کیفیت بازیکنان تاثیری روی ارزش سهام پرسپولیس و استقلال دارد؟
متاسفانه طبق استانداردهای حسابداری ایران منابع انسانی جزو دارایی شرکتها محسوب نمیشود. بنابراین خرید و فروش بازیکنان هیچ اثر سود و زیانی روی ترازنامه ندارد. پاداش حضور در مسابقات قهرمانی آسیا هم ب
برچسب:
نویسنده: عباس
 به گزارش اخباربانک، سخنگوی سازمان امور مالیاتی گفت: طبق ماده ۱۴۵ قانون مالیاتهای مستقیم، سود سپرده بانکی اعم از اشخاص حقیقی و حقوقی معاف از مالیات است. اما مطابق با قانون بودجهu200d ۱۴۰۱ این معافیت برای اشخاص حقوقی برداشته شد.موحدی افزود: بنابراین اشخاص حقوقی بابت درآمد ناشی از سود سپرده بانکی مشمول مالیات خواهند بود.سخنگوی سازمان امور مالیاتی درباره این قانون در بودجه امسال گفت: حکم قانونی برداشته شدن معافیت سود سپردههای اشخاص حقوقی تنها مربوط به عملکرد سال ۱۴۰۱ است و در سال ۱۴۰۲ اشخاص حقیقی و حقوقی معاف از پرداخت مالیات سود سپردههای بانکی خواهند بود.
برچسب:
نویسنده: عباس
 به گزارش اخباربانک، بهدنبال افشاهای پیشین گزارشهای کارشناسی املاک بانک آینده در سامانه کدال، ارزیابی جدیدی از داراییهای بانک نیز در این سامانه افشا شد. بر اساس گزارشهای درج شده در این سامانه، ارزش بخشهای مربوط به برق، الکترونیک و مخابرات، ارزش بخشهای مربوط به تأسیسات ساختمانی، ارزش بخشهای مربوط به کامپیوتر (رایانه) و فناوری اطلاعات (IT,ICT) و ارزش بخشهای مربوط به راه و ساختمان و ایرانگردی و جهانگردی در مجموع 4 بخش، بیش از 255هزار میلیارد تومان ارزیابی شد.خلاصه ارزیابی بخشهای فیزیکی و امتیازات بازار بزرگ ایران
ردیف شرح مبلغ ارزیابی (هزار میلیارد ریال)
1 ارزش ارزش بخشهای مربوط به برق، الکترونیک و مخابرات 149
2 ارزش بخشهای مربوط به تأسیسات ساختمانی 128
3 ارزش بخشهای مربوط به کامپیوتر (رایانه) و فناوری اطلاعات (IT,ICT) 25
4 ارزش بخشهای مربوط به راه و ساختمان و ایرانگردی و جهانگردی 2253
جمع کل 2555
همچنین، سایر داراییهای بانک نیز که در جریان ارزیابی توسط کارشناسان رسمی قوه قضائیه است، از افزایش ارزش قابل توجهی برخوردار هستند و گزارشهای مربوطه بهمحض دریافت از طریق سامانه کدال اطلاعرسانی خواهد شد.
بر این اساس، ارزیابی داراییهای شرکتهای تابعه، مقدمه ارزیابی ارزش سهام آن شرکتها و متعاقباً افزایش سرمایه بانک از محل تجدید ارزیابی سرمایهگذاریها، (پس از انجام تشریفات قانونی) است.
برچسب:
نویسنده: عباس
 بهدنبال افشاهای پیشین گزارشهای کارشناسی املاک بانک آینده در سامانه کدال، ارزیابی جدیدی از داراییهای بانک نیز در این سامانه افشا شد. بر اساس گزارشهای درج شده در این سامانه، قیمت کل سهام شرکت بورس و اوراق بهادار بیش از 18.600 میلیارد تومان ارزشگذاری شد که مبلغ ارزش سهام این شرکت متعلق به بانک آینده مبلغ 463 میلیارد تومان است.همچنین، سایر داراییهای بانک نیز که در جریان ارزیابی توسط کارشناسان رسمی قوه قضائیه است، از افزایش ارزش قابل توجهی برخوردار هستند و گزارشهای مربوطه بهمحض دریافت از طریق سامانه کدال اطلاعرسانی خواهد شد.بر این اساس، ارزیابی داراییهای شرکتهای تابعه، مقدمه ارزیابی ارزش سهام آن شرکتها و متعاقباً افزایش سرمایه بانک از محل تجدید ارزیابی سرمایهگذاریها، (پس از انجام تشریفات قانونی) است.
برچسب:
نویسنده: عباس
 آیا تا به حال به فکر سرمایهگذاری در بیت کوین افتادهاید؟ اگر نه، میتوانید همین الان دست به کار شوید. بیت کوین محبوبترین رمزارز در سطح جهان است و از آن به عنوان ارز آینده یاد میشود. بیت کوین مانند طلای دیجیتال یا چیزی بهتر از آن است. وقتی آن را با طلا مقایسه میکنید میبینید که مزایای بیشتری نسبت به طلا دارد؛ چراکه کمیابتر بوده و تصدیق، ذخیره و ارسال آن نیز آسانتر است. در این مطلب از رده به چند دلیلی که شما بهتر است از الان سرمایهگذاری در بیت کوین را آغاز کنید میپردازیم.
کمیاب بودن
انتظار میرود که ارزش بیت کوین به دلیل کمیاب بودن آن افزایش پیدا کند. فقط ۲۱ میلیون بیت کوین در سراسر جهان موجود خواهد بود و از این تعداد فراتر نخواهد رفت، که این یعنی ارزش آن احتمالاً افزایش خواهد یافت. بیت کوین نه تنها کمیابتر از طلاست، بلکه تقسیم آن به بخشهای کوچکتر (یک بیت کوین معادل ۱۰۰ میلیون ساتوشی) نیز آسانتر است.
حمل و جابهجایی آسان
بیت کوین روی شبکه بلاکچین قرار دارد و کلید دسترسی شما به آن عبارتی رمزنگاریشده به نام کلید خصوصی است که مانند رمز حساب بانکی عمل میکند. شما میتوانید این عبارت را در کیف پولهای نرمافزاری روی موبایل یا لپتاپ یا در کیف پولهای سختافزاری ذخیره کنید. حتی میتوانید آن را روی تکهای کاغذ بنویسید و در جیبتان بگذارید.
در این صورت، هرجای دنیا که بروید و حتی از کره زمین هم خارج شوید، کافی است اتصال اینترنت داشته باشید؛ چراکه بیت کوینهایتان در مشتتان است؛ نه بانکی لازم دارید، نه ارسال رمز با پیامک، نه احراز هویت، نه دسترسی به حواله بینبانکی یا سیستم سوئیفت (SWIFT) و نه موارد دیگر. به راحتی میتوانید از چند دلار تا میلیاردها دلار بیت کوین را با خود جا
برچسب:
نویسنده: عباس
 اگر قصد ازدواج دارید، حتما روی گرفتن وام ازدواج حساب ویژهای باز کردهاید. بالاخره مخارج و هزینههای تشکیل یک زندگی مشترک آنقدر زیاد است که گرفتن وام 180 یا 220 میلیونی ازدواج برای هر کدام از زوجین میتواند بخش بزرگی از این مشکلات را حل کند. در شبکه بانکی هم وام ازدواج یکی از پرمتقاضیترین وامهایی است که مردم برای گرفتنش اقدام میکنند اما یک پرسش برای بسیاری مطرح است؛ با نداشتن ضامن برای وام ازدواج چه کنم؟
یعنی کافی است اسم همسرتان در شناسنامه ثبت شود. بعد هم در سامانه قرض الحسنه ازدواج ثبت نام میکنید. در نهایت هم همراه عقدنامه و شناسنامه و دیگر مدارک لازم به بانکی که در سامانه انتخاب کردهاید میروید و وامتان را میگیرید. وامی با اقساط بلندمدت 10 ساله و البته سود تنها 4درصد! برای همین هم هیچ کس از گرفتن این تسهیلات بدش نمیآید. تا اینجای کار همهچیز ساده به نظر میرسد. اما بالاخره وقتی پای گرفتن وام وسط میآید، باید فکری هم برای ضامن کنید. طبق مصوبات بانک مرکزی، ضامن وام 180 میلیونی ازدواج علاوه بر سفته خودتان، باید یک ضامن معتبر هم باشد. اما این ضامن باید چه مشخصاتی داشته باشد و اگر ضامن معتبری توی دوستان و آشنایان ندارید، برای گرفتن وام چکار دیگری میتوانید انجام دهید؟
شرایط وام ازدواج
یک ضامن برای دو وام!
یکی از مشکلات زوجین این است که برای دریافت وام، هر کدام از زوجها باید یک ضامن به بانک ارایه کنند. اما چطور با معرفی یک ضامن، هر دو متقاضی میتوانند وامشان را بگیرند. اگر زوجین در سامانه ازدواج یک بانک مشترک را انتخاب کرده باشند، امکان معرفی یک ضامن معتبر را دارند که میزان حقوق دریافتیاش از مجموع اقساط ماهانه هر دو زوج بیشتر باشد. البته این را هم بدا
برچسب:
نویسنده: عباس
 هماکنون افتتاح حساب برای افراد زیر 18 سال به این شکل است که فرد شخصاً یا از طریق ولی، قیم یا وصی خود میتوانند نسبت به افتتاح حساب بانکی اقدام کنند. در انواع حسابهای افتتاحشده و بعد از رسیدن به 18 سال تمام، امکان برداشت فقط توسط خود فرد امکانپذیر است.
افتتاح حساب توسط ولی، قیم یا وصی
بر اساس بخشنامه بانک مرکزی افتتاح حساب توسط ولی (پدر یا جد پدری) قیم یا وصی (با حکم) بهعنوان افتتاحکننده حساب برای فرد زیر 18 سال و به نام خود فرد امکانپذیر است. در این نوع افتتاح حساب، برداشت از حساب توسط فرد افتتاحکننده یا با ارائه حکم رشد امکانپذیر است. این دسته از متقاضیان میتوانند شخصاً یا از طریق ولی، قیم یا وصی انواع حساب بهجز «حساب جاری با دستهچک» را افتتاح کنند.
افتتاح حساب برای مادران هم امکانپذیر شد
از این پس مادران هم اجازه خواهند داشت تا به نام فرزندانشان حساب بانکی باز کنند. همانطور که میدانید این امکان فقط برای ولی و قیم قانونی (یعنی مرد) افراد زیر ۱۸ سال فراهم بود که با مصوبه دولت «مادر میتواند به نام فرزند صغیر خود حسابهای بانکی افتتاح کند».
در ضمن همانند بقیه قوانین مربوط به این حسابها، حق برداشت نیز تا رسیدن فرد به سن ۱۸ سالِ تمام، فقط با مادر خواهد بود.
کارت بانکی برای نوجوانان یا زیر ۱۸ ساله ها
اغلب بانکها برای افراد زیر ۱۸ سال هم امکان افتتاح حساب قرض الحسنه دارند و هم کوتاه مدت. برای این حسابها هم کارت بانکی با نام صاحب حساب ارائه میدهند. ولی میتواند با مدارک شناسایی فرزندش به بانک مراجعه کند و حساب باز کند. اما این کارت بانکی چه قابلیتی دارد؟
مثل همه کارتهای بانکی، دارنده رمز اول میتواند تا سقف برداشت روزانه مجاز، از حسابش پول برداشت کند، خرید حضوری
برچسب:
نویسنده: عباس
 در حاشیه نشست اتحادیه پایاپای آسیایی که شامل کشورهای بنگلادش، بوتان، هند، ایران، مالدیو، میانمار، نپال، پاکستان و سریلانکا میشد، این ۹ کشور آسیایی به توافق رسیدند که یک ارز دیجیتال بانک مرکزی مشترک ایجاد کنند. اما سوالی که پیش میآید این است: تا به حال چه کشورهایی از ارز دیجیتال مشترک استفاده کردهاند؟ آیا ایران تجربهای از تشکیل ارز دیجیتال مشترک با سایر کشورها داشته است؟ احتمال موفقیت آن چقدر است؟ در این مطلب از رده به این سوالات پاسخ میدهیم.
در نشست اتحادیه پایاپای آسیایی چه گذشت؟
موارد زیر در این اجلاس بررسی شدند:
اصلاح اساسنامه اتحادیه با هدف تسهیل در پذیرش اعضای جدید
فرهاد مرسلی دبیرکل اتحادیه پایاپای آسیایی در مورد حضور کشورهای غیرعضو در نشست تهران این اتحادیه گفت: «علاوه بر کشورهای عضو، کشورهای روسیه، بلاروس، افغانستان و بانک توسعه اسلامی نیز حضور دارند. همچنین، یک سری از کشورهای غیرعضو نیز به صورت آنلاین به این نشست متصل شدند که از جمله آنها میتوان به بانک مرکزی موریس از قاره آفریقا اشاره کرد».
او در پاسخ به این سوال که چرا کشورهای غیرآسیایی در نشست این اتحادیه آسیایی شرکت میکنند، گفت: «اتحادیه پایاپای آسیایی نزدیک به 20 سال است که در حال عضوگیری است و تاکنون تعداد اعضای آن به 9 کشور رسیده و قرار است دو کشور دیگر نیز به این اتحادیه بپیوندند. اساسنامه آن در سازمان ملل تصویب شده است و برای عضویت کشورهای غیرآسیایی ممانعتی وجود ندارد، اگرچه تابهحال این اتفاق نیافتاده است».
تعیین سبد جدید ارزی کشورهای عضو برای تسویه مبادلات بدون نیاز به ارزهای جهانروا
کشورهای زیادی در حال دلارزدایی از اقتصاد خود هستند و میخواهند بهای نفت یا مواد غذایی را با واحد پولی غیر از دلار
برچسب:
نویسنده: عباس
 اگر به عنوان فرد حقیقی، حقوقی یا حتی اتباع خارجی حساب بانکی باز کردهاید، حتما یک کد شهاب به شما اختصاص داده شده است. کد شهاب را سامانه نهاب صادر میکند. سامانهای که اطلاعات هویتی افراد را نگهداری میکند. علاوه بر اطلاعات بانکی، اطلاعات سازمان ثبت احوال، نیروی انتظامی، اداره پست و قوه قضاییه هم در این سامانه نگهداری میشود و به محض اینکه فردی در شبکه بانکی حساب باز کند و از خدمات بانکی مانند نقل و انتقال پول، دسته چک، گرفتن تسهیلات و… استفاده کند، یک کد شهاب 16 رقمی به او اختصاص داده میشود. این کد که مانند شماره کارت، به صورت دستههای 4 تایی اعداد اعلام میشود، در واقع شناسه بانکی شما در تمام بانکها محسوب میشود.
نکته مهم: مهم نیست که شما در چند بانک حساب دارید. کد شهاب شما برای تمام این بانکها یک کد منحصربفرد 16 رقمی خواهد بود که هویت شما برای سیستم بانکی محسوب میشود.
کد شهاب را از کجا بگیریم؟
حتما به این نکته توجه کنید. کد شهاب شما برای تمام بانکها ثابت است و کافی است یکبار این کد را از یکی از بانکهایی که در آن حساب دارید، بگیرید. کد شهاب شما در تمام بانکها ثابت است و دیگر نیازی به مراجعه به بانکهای دیگر نیست. اما برای گرفتن کد 16رقمی شهاب، دو راه دارید؛ اول اینکه همراه مدارک لازم هویتی به یکی از شعب بانکی که در آن حساب دارید، مراجعه کنید و از کارمند بانک درخواست گرفتن آن را کنید. اما روش دوم مراجعه به اینترنت بانک یا سامانههای اینترنتی بانکی است. برخی از بانک ها مانند بانک ملی، بانک ملت، بانک کشاورزی و بانک مسکن امکان گرفتن کد شهاب را به صورت غیرحضوری از سامانههای بانکی فراهم کردهاند و نیازی به مراجعه تا شعبه هم نیست.
دریافت کد شهاب
استعلام کد شهاب
اگر قص
برچسب:
نویسنده: عباس
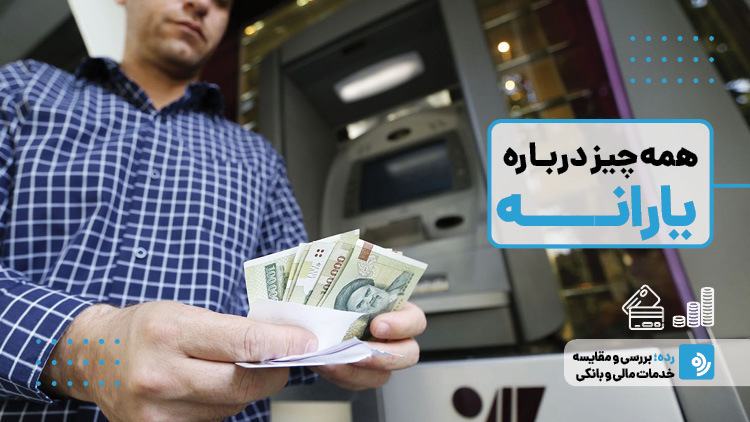 یارانه جدید به چه کسانی تعلق میگیرد؟
همه ایرانیها به جز دهک دهم، شامل گرفتن یارانه جدید خواهند شد. بقیه اینطور یارانه میگیرند:
دهکهای اول تا سوم: ۴۰۰ هزار تومان
دهکهای چهارم تا نهم: ۳۰۰ هزار تومان
البته واریز این یارانهها به معنای خداحافظی با یارانه 45 هزار تومانی بود که از سالها پیش به یارانهبگیران پرداخت میشد. طبق اعلام وزیر اقتصاد، حدود 30 درصد یارانه بگیران قبلی، یارانه 400 هزار تومانی و 60 درصد آنها یارانه 300 هزار تومانی میگیرند. 10درصد باقیمانده هم شامل دریافت یارانه جدید نیستند. پس اگر یارانه معیشتی جدید را نگرفتهاید، به طور منطقی جزو دهک دهم تا همان 10 درصد باقیمانده به حساب آمدهاید.
جزئیات وام 200 میلیون تومانی بدون ضامن
در کدام دهک قرار داریم؟ | بهروز میشود
اگر هزینه تمام اعضای خانواده حدود ۷۰۰ هزار تومان تا یک میلیون و ۶۰۰ هزار تومان در ماه باشد، این خانواده در دهک یک قرار میگیرد.
اگر هزینه خانوار حدود یک میلیون و ۷۰۰ هزار تومان در ماه محاسبه شده باشد، خانواده را در دهک دو قرار میدهد.
هزینه ۲ میلیون تومانی خانوار را در دهک سوم قرار خواهد داد.
خانوادههای جاگذاری شده در دهک چهارم هزینهشان حدود ۳ میلیون تومان در ماه است.
خانوارهای دهک پنجم هم ۳ میلیون و ۵۰۰ هزار تومان خرج هزینهها میکنند.
دهک ششمیها حدود ۴ میلیون و ۳۰۰ هزار تومانی صرف مخارج ماهانه میکنند.
اگر ۵ میلیون تومان در ماه هزینه میکنید، در دهک هفتم قرار میگیرید.
در صورتی که ۶ میلیون و ۷۰۰ هزار تومان هزینه متوسط یک ماه خانوادهتان باشد، در دهک هشتم طبقهبندی میشوید.
برای قرار گرفتن در دهک نهم حدود ۸ میلیون تومان باید در ماه هزینه خانوادهتان کرده باشید.
افراد دهک دهم هم تقریبا ۱۶ می
برچسب:
نویسنده: عباس
 امروزه سوالات متعددی درمورد سرمایهگذاری در خارج از کشور پرسیده میشود، چراکه این روش میتواند یکی از بهترین راهها برای مهاجرت به یک کشور برتر اروپایی باشد. این روش معمولا با هدف دریافت اقامت و راهاندازی کسب وکار در یک کشور خارجی انجام میشود. جدا از آن، سرمایهگذاری در خارج از ایران مزایای متعددی برای سرمایهگذاران به همراه دارد تا ارزش سرمایه آنها به خوبی حفظ شود. در این مطلب از رده، به طور کامل به سوالات شما درمورد سرمایهگذاری در خارج از ایران پاسخ میدهیم.
شرایط سرمایهگذاری خارج از ایران
از بین روشهای متفاوت برای مهاجرت به یک کشور دیگر، سرمایهگذاری در آن کشور یکی از گزینههایی است که امروزه مورد توجه گروهی خاص که تمکن مالی کافی دارند، قرار گرفته است. البته، باید بگوییم که در برخی مواقع این روش فقط به دریافت سود حاصل از سرمایهگذاری ختم میشود و مهاجرتی در کار نخواهد بود. برای مثال، اگر قصد مهاجرت از طریق خرید ملک در یک کشور دیگر را دارید، باید این نکته را در نظر بگیرید که خرید هر نوع ملکی در آن کشور به مهاجرت شما کمک نمیکند.
جدا از مسئله مهاجرت، کشورهای اروپایی بهترین انتخاب برای سرمایهگذاری هستند. این کشورها، رونق اقتصادی دارند و تحت تاثیر عوامل محدودی قرار میگیرند. برای استفاده از این روش هم باید یک سری عوامل را در نظر داشته باشید که شامل مالیات، نرخ تورم، امنیت و استانداردهای سرمایهگذاری میشوند. به طور کلی قبل از هرگونه اقدام باید شرایط سرمایهگذاری در آن کشور را مطالعه کنید تا به بیشترین سود برسید. درمجموع میتوان سه فاکتور اصلی برای سرمایهگذاری در خارج از ایران بیان کرد:
درنظر داشتن استانداردهای سرمایهگذاری
بررسی مالیات
داشتن ثبات اقتصادی و اجتماعی ما
برچسب:
نویسنده: عباس
 تا قبل از دستور بانک مرکزی شما این اجازه را داشتید که هر تعداد حساب بانکی – اعم از حساب سپرده، جاری و قرض الحسنه – در یک بانک افتتاح کنید. اما از این به بعد اگر شما در یکی از بانکها – مانند پارسیان، ملت، صادرات و… – یک حساب کوتاهمدت یا بلندمدت باز کنید، امکان باز کردن حساب بانکی مجدد را نخواهید داشت، مگر اینکه آن حساب مثلا حساب جاری و برای گرفتن دستهچک باشد.
نکته مهم بعدی در دستورالعمل بانک مرکزی این است؛ خیلی مواقع بانکها هنگام ارائه تسهیلات، بخشی از مبلغ وام را در حساب جدیدی بلوکه میکنند. این کار بانکها از این به بعد ممنوع خواهد بود و بانکها اجازه باز کردن حساب جدیدی را به هر بهانهای نخواهند داشت. بانکها نمیتوانند هیچکدام از مشتریان خود را که قبلا در آن بانک حساب داشتهاند، به دلایلی مانند حساب پشتیبان، حسابی که سود سپرده به آن واریز میشود یا حسابی که بخشی از پول مشتری در آن بلوکه میشود، مجبور به باز کردن حساب جدید کنند و این کار غیرقانونی خواهد بود.
مهمترین نکات بخشنامه بانک مرکزی برای اعمال محدودیت حسابها و کارتهای بانکی به این ترتیب است:
افتتاح بیش از 30 حساب سپرده بانکی – شامل حساب سپرده بلندمدت یا کوتاهمدت، قرضالحسنه، جاری و…- به صورت انفرادی یا مشترک در تمام موسسات بانکی ممنوع خواهد بود.
ممنوعیت الزام مشتری به افتتاح حساب بانکی جدید توسط بانک در حالی که خدمات بانکی جدیدی در حساب جدید نسبت به حساب قبلی وجود نداشته باشد.
گذاشتن ضوابط سختگیرانهتر برای افتتاح حساب وکالتی
محدودیت صدور کارت بانکی؛ هیچکدام از مشتریان حق ندارند بیشتر از یک کارت بانکی برای هر سپرده در اختیار داشته باشند.
هیچکدام از حسابهای بانکی که در سامانه سیاح و مانا ثبت ن
برچسب:
نویسنده: عباس
 در این اوضاع پرنوسان اقتصاد کشور، سیاست پولی یکی از واجبترین مباحثی است که مردم باید با آن آشنایی داشته باشند. آشنایی با این مبحث به شما کمک میکند تا با نحوه تصمیمگیری بانک مرکزی در این شرایط اقتصادی آشنا شوید. بانک مرکزی چه سیاستهایی را برای تصمیمات خود در پیش میگیرد؟ چرا دولتها از این سیاستها استفاده میکنند؟ آیا سیاست پولی فقط یک مبحث سیاسی است یا در عمل هم استفاده میشود؟ با ما همراه باشید تا در ادامه این مطلب، به طور کامل با سیاست پولی آشنا شوید.
تاریخچه سیاست پولی
اینطور به نظر میرسد که سیاست پولی یک مبحث جدید در اقتصاد است، اما باید بگوییم که تاریخچه ایجاد سیاست پولی در اقتصاد دولتها سابقه طولانی دارد. به عنوان اولین سیاست پولی، میتوان به زمانی اشاره کرد که برای اولین بار دولتها پولها را کمارزش کردند تا به خواسته خود برسند. این به زمانی برمیگردد که دولتها سکهها را جمعآوری کرده و پس از ذوب کردن، آنها را با فلزات ارزانتر ترکیب کردند تا وزن و عیار آنها تغییر کند. این کار در زمان امپراطوری روم به وفور انجام میشد و بعدها در اروپای غربی گسترش پیدا کرد.
آشنایی با بانک مرکزی، مجری سیاستهای پولی
بانک مرکزی یک نهاد غیرانتفاعی است که اهداف و وظایف مختلفی دارد. مهمترین وظیفه این نهاد، حفظ ارزش پول و موازنه پرداختها، تسهیل مبادلات بازرگانی و کمک به رشد اقتصادی کشور است. طبق این موارد و با توجه به قانون 11 پولی، این نهاد وظیفه دارد تا به وسیله یک سری از اقدامات، مانند چاپ اسکناس و ضرب سکههای رایج کشور، نظارت بر بانکها و موسسات اعتباری کشور و موارد دیگر عرضه پول در کشور را مدیریت کند. وظایف این نهاد به عنوان بانک بانکها بیشمار است، اما مهمترین آنها که
برچسب:
نویسنده: عباس
 کارت مرابحه به کارتهایی میگویند که بانک صادرکننده برای مشتریان خود صادر میکند تا در قالب اعتباری که داخل کارت قرار داده شده، نسبت به خرید هر کالای موردنیاز خود اقدام کند. هدف از راهاندازی این کارتها این بود: هم رفاه خانوادهها در رابطه با خرید کالاهای موردنیاز برای زندگی تامین شود و هم شرکتهای تولیدکننده و کارخانهها با افزایش تقاضا برای خرید جنس در بازار روبهرو شوند. طرحی که هم کیفیت زندگی مردم را بالا میبرد و هم به گردش چرخ تولید در کارخانهها رونق میداد.
کارت مرابحه چه فرقی با بقیه کارتها دارد؟
مهمترین تفاوت کارت مرابحه با کارتهای بانکی در این است: کسی که کارت مرابحه برایش صادر شده با اعتبار داخل کارتش میتواند کالا بخرد، اما امکان گرفتن پول نقد را ندارد. یعنی کارت مرابحه در واقع وام و تسهیلاتی است که برای خرید جنس و کالا از طرف بانک در اختیار متقاضی قرار میگیرد و خبری از پول نقد نیست.
چطور این کارت را بگیریم؟
مبلغی که بانک در قالب کارت مرابحه به مشتریهایش میدهد. دارنده کارت هم با استفاده از مبلغی که بانک صادرکننده مرابحه در اختیارش گذاشته، میتواند هر کالا یا خدماتی را که میخواهد خریداری کند و هزینه آن را به صورت کشیدن کارت مرابحه در دستگاه کارتخوان بپردازد. البته دارنده کارت چون از اعتباری که بانک به او داده، استفاده کرده نسبت به بانک صادرکننده کارت بدهکار میشود. پس باید نسبت به تسویه مبلغ اعتبار داخل کارت به صورت اقساطی اقدام کند. این شیوه گرفتن کارت مرابحه و خرید و فروش از طریق آن چهار برنده دارد: بانک صادرکننده کارت که اعتبار کارت را همراه سود از متقاضی کارت میگیرد، شرکت یا کارخانهای که متقاضی برای خرید کالا یا داشتن خدماتش با افزایش تقاضا روبهرو می
برچسب:
نویسنده: عباس
به گزارش اخباربانک، خدمات بانکداری الکترونیک در قالبهای مختلف در حال ارائه است و هرکدام نیز دارای ابزارهایی هستند. این خدمات طی سالهای گذشته متنوعتر شده و با نهایت دقت و صحت به انجام میرسد. با توجه به تغییرات اخیر در نحوه ارائه خدمات، سوالات متداول این حوزه برای آگاهی عموم منتشر میشود.* انتقال وجه
1- انتقال وجه به حساب خود در بانکها چگونه انجام میشود؟انتقال وجه از حساب سپرده یک شخص حقیقی به سایر حسابهای سپرده آن شخص از طریق درگاههای پرداخت غیرحضوری منوط به آن که هر دو سپرده، انفرادی (و نه مشترک) باشند، بدون سقف مبلغ امکانپذیر است.2- روش انتقال وجه داخلی چگونه است؟در روش انتقال وجه داخلی میتوانید از حساب خود در یک بانک به حساب فردی دیگر در همان بانک انتقال وجه انجام دهید. در این روش با داشتن شماره حساب مقصد میتوانید تا مبلغ ۱۰۰ میلیون تومان به صورت روزانه انتقال وجه انجام دهید.3- کارمزد انتقال وجه داخلی چقدر است؟به ازای هر تراکنش 360 ریال.4- برای انتقال وجه به حساب دیگران چه روش هایی ممکن است؟انتقال وجه داخلی (بین حسابهای یک بانک)کارت به کارت یا شبا (انتقال وجه از طریق شماره کارت بانکی)سامانه پل (انتقال وجه از طریق شماره شبا)پایا (انتقال وجه از طریق شماره شبا)ساتنا (انتقال وجه از طریق شماره شبا)5- روش انتقال وجه از طریق کارت به کارت چگونه است؟برای انتقال وجه به صورت کارت به کارت با داشتن شماره کارت بانکی مقصد میتوان از ابزارهای مختلف استفاده کرد: دستگاه خودپرداز (کیوسک): با مراجعه به تمامی دستگاههای خودپرداز و به همراه داشتن کارت بانکی خود و شماره کارت بانکی مقصد انتقال وجه انجام دهید. موبایل بانک: با نصب موبایل بانک هر بانکی که در آن حساب داشته باشید
برچسب:
نویسنده: عباس
 به گزارش اخباربانک'>بانک، محمود حسن شاهی مدیر شعب استان، حمایت از نظام بانکی و اقتصاد کشور را از اولویت های اصلی بانک ایران زمین بیان کرد و گفت: همفکری و هم اندیشی مسئولان در حوزه پولی و بانکی، می تواند گامی موثر در جهت توسعه ارائه خدمت با کیفیت به مشتریان و همچنین افزایش امنیت در مراودات مالی و بین بانکی باشد.حسن شاهی در این جلسه ضمن معرفی آخرین محصولات و سرویس های بانک ایران زمین، افزود: امروز مشتریان بانک ها به دنبال دریافت خدمات با صرف کمترین زمان هستند و این موضوع مستلزم ایجاد و توسعه بستری برای خدمت رسانی است که بانک ایران زمین با وجود تیم های متخصص در حوزه های فناوری اطلاعات و امور بانکی توانسته این فضای امن را در قالب یک اکو سیستم بانکی در اختیار مشتریان قرار دهد.در این جلسه کریم ریگی زادگان دبیر کمیسیون هماهنگی بانک های استان ضمن قدردانی از بانک ایران زمین به عنوان میزبان جلسه، بر وصول مطالبات سیستم بانکی تاکید کرد و گفت: بانک ها با ایجاد کارگروه وصول مطالبات در استانداری فارس و برنامه ریزی دقیق در جهت تسویه مطالبات معوقه خود اقدام کنند.ریگی زادگان رعایت ضوابط افتتاح حساب های حقوقی و اعطای تسهیلات را ضروری دانست و افزود: بانک ها در زمان اعطای تسهیلات یک نسخه از قرارداد تسهیلات پرداختی را به مشتریان تحویل دهند.در ادامه این جلسه اسدی ناظر پولی بانک مرکزی بر رعایت نرخ سود سپرده های بانکی تاکید کرد و گفت: این موضوع همواره در دستور کار بخش نظارتی بانک مرکزی قرار دارد و بانک ها موظف به رسیدگی لازم در این خصوص هستند.سرهنگ تابش رئیس اداره انتظام پلیس پیشگیری ف.ا.ا فارس در این جلسه، ضمن تقدیر از بانک هایی که اصول حفاظتی را رعایت کردند، به بیان مباحث امنیتی شعب پرداخت.در پایان جلسه،
برچسب:
نویسنده: عباس
 به گزارش اخباربانک به نقل از روابط عمومی موسسه اعتباری ملل: در آیین تجلیل از یکصد برند برتر سال که با حضور تعدادی از نمایندگان مجلس شورای اسلامی، مسئولان وزارتخانه ها و مدیران شرکت های صنعتی، تولیدی واقتصادی که در روز یکشنبه ۴ تیرماه در سالن همایشهای بینالمللی صدا و سیمای جمهوری اسلامی ایران برگزار شد با توجه به فعالیت های شایسته و اقدامات موثر موسسه در شاخص مشتری مداری، تندیس و لوح تقدیر به موسسه اعتباری ملل اعطا شد.بر اساس این گزارش در لوح سپاس خطاب به مدیرعامل موسسه اعتباری ملل آمده است “تلاش و مشارکت ارزشمند شما در زمینه ترویج اندیشه تولید ناب و برند سازی جهانی در آن مجموعه قابل ستایش و تحسین است. اقدامی در خور تحسین و زمینهساز فرهنگ برندسازی در سطوح گوناگون است، به نشانه قدردانی از تلاش ارزشمند شما لوح تقدیر موفقیت منتخب به آیین تجلیل از یکصد برند برتر سال در شاخص مسئولیت پذیری اجتماعی به آن واحد محترم تقدیم می گردد، پویایی اندیشه و استمرار تلاشتان را در ساختن ایران و سربلند آرزومندیم”گفتنی است پیش از این موسسه اعتباری ملل در هفتمین اجلاس سراسری رضایتمندی مشتری بابت عملکرد مثبت در پیشبرد اهداف اقتصاد مقاومتی اهدا لوح و تندیس قدردانی دریافت کرده بود.روابط عمومی موسسه ضمن تبریک این موفقیت به خانواده بزرگ ملل برای کلیه همکاران محترم در سراسر کشور آرزوی موفقیت روزافزون دارد.
برچسب:
نویسنده: عباس
صفحه بندی
آرشیو مطالب
- تير 1405
- مرداد 1403
- تير 1403
- خرداد 1403
- ارديبهشت 1403
- فروردين 1403
- آذر 1402
- آبان 1402
- مهر 1402
- شهريور 1402
- مرداد 1402
- تير 1402
- خرداد 1402
- ارديبهشت 1402
- بهمن 1402
- دی 1402
- خرداد 1401
- اسفند 1401
- بهمن 1401
- خرداد 1400
- تير 1399
- ارديبهشت 1399
- فروردين 1399
- بهمن 1398
- دی 1398
- ارديبهشت 1397
- بهمن 1397
- مهر 1396
- شهريور 1396
- تير 1396
- خرداد 1396
- ارديبهشت 1396
- فروردين 1396
- بهمن 1396
- دی 1396
- اسفند 1395